
El Colapso de la Cooperativa San José: Un Saqueo Silencioso que Dejó a 3.500 Familias sin Ahorros
La crisis de la Cooperativa San José de los Arroyos afecta a unos 3.500 socios que reclaman sus ahorros. El texto expone presuntas irregularidades en créditos, balances y uso de fondos, además de cuestionamientos a los controles internos y al INCOOP. Los afectados impulsan denuncias y buscan recuperar sus fondos mediante acciones penales y civiles.


La imponente fachada amarilla y negra de la Cooperativa Multiactiva San José de los Arroyos Ltda. ya no representa el progreso ni la solidaridad de esta localidad en el departamento de Caaguazú. Hoy, ese edificio es el epicentro de una profunda y dolorosa crisis que amenaza con evaporar los ahorros de toda una vida de aproximadamente 3.500 socios. Lo que a simple vista parecía una entidad financiera robusta, ocultaba en sus cimientos una maquinaria de desfalco que drenó sistemáticamente la liquidez institucional: la cooperativa pasó de reportar G. 2.640 millones en disponibilidades financieras en 2024 a una ínfima suma de apenas G. 95.998.159 para finales de julio de 2026.
El dramático impacto social y la burla a los ahorristas
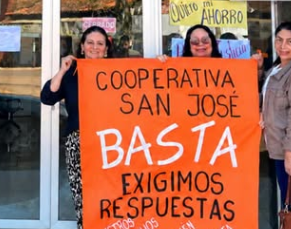
Las consecuencias de esta quiebra técnica son devastadoras para la comunidad. Socios de la tercera edad que dependían exclusivamente de los intereses de sus ahorros programados para comprar medicamentos básicos o alimentos, hoy se encuentran con las cajas vacías y sin respuestas por parte de la directiva. La indignación ciudadana, que ya se ha volcado a manifestaciones frente al local y a fuertes reclamos en redes sociales, radica en el lacerante contraste entre el desamparo de las familias trabajadoras y el presunto enriquecimiento ilícito de la cúpula administrativa.
La ingeniería del fraude: ¿Cómo vaciaron la cooperativa?
Esta crisis no fue producto de un accidente del mercado ni de un ciclo económico adverso, sino de operaciones fraudulentas meticulosamente diseñadas desde adentro. Según revelan las auditorías técnicas, el núcleo del esquema fue liderado por el exgerente general, Juan de la Cruz Monges Fernández, quien llegó a adjudicarse a sí mismo y a su hija, Tamara Mikaela Monges, un total de 50 créditos millonarios.
Para encubrir la evidente imposibilidad de pago de estos préstamos irregulares, dichas obligaciones fueron unificadas dolosamente en un solo acuerdo crediticio por G. 2.634.562.123, bajo condiciones irrisorias y avaladas directamente por el presidente del Consejo de Administración, Isidro Quizamá Campuzano. La audacia llegó a tal punto que la entidad le otorgó a Monges un nuevo préstamo de G. 150 millones únicamente para simular el pago de la primera cuota de ese mismo arreglo fraudulento.
A la par del nepotismo crediticio, se implementó un esquema donde se otorgaban préstamos exorbitantes de hasta G. 500 millones a funcionarios subalternos (presumiblemente usados como prestanombres). Gran parte del modus operandi denunciado consistía en un ruin arbitraje de tasas: otorgaban préstamos a allegados con intereses preferenciales bajísimos, dinero que luego era depositado en la misma cooperativa bajo la figura de ahorros a plazo fijo que rendían hasta el 18%, generando una sangría financiera que pagaban los demás socios.
Para ocultar este agujero, las autoridades maquillaron los balances inventando activos ficticios por valor de G. 16.890 millones e inflaron el valor del edificio capitalizando gastos diarios de mantenimiento. La falta de escrúpulos alcanzó su punto máximo al pagarse cientos de millones a proveedores bajo sospecha de sobrefacturación por servicios inexistentes e, incluso, al desviar recursos intocables del Fondo de Ayuda Social para cubrir gastos superfluos.
Los responsables y la ceguera de los entes de control
Este nivel de criminalidad corporativa no pudo sostenerse sin la inacción cómplice del Consejo de Administración y de la Junta de Vigilancia. Los antecedentes exponen una grave pauta de protección directiva: ya en el año 2017, Juan de la Cruz Monges había sido imputado por estafa en un caso que tomó estado público, pero en lugar de separarlo preventivamente del cargo, el Consejo de Administración cerró filas a su favor emitiendo comunicados oficiales que blindaron su figura y lo mantuvieron en el poder, instalando una letal cultura de impunidad.
La crítica de la opinión pública también apunta ferozmente al Instituto Nacional de Cooperativismo (INCOOP). Los afectados y su representación legal cuestionan cómo la entidad reguladora falló en detectar a tiempo un abismo matemático tan evidente: en 2024 la cooperativa captó G. 25.000 millones en ahorros, pero curiosamente solo colocó G. 11.000 millones en créditos en el mercado financiero, recurriendo a su vez a deudas externas por G. 10.000 millones con otras cooperativas sin que sonaran las alarmas de intervención preventiva.
¿A qué castigos legales se exponen las autoridades?
En respuesta al descalabro, el abogado de los ahorristas, Daniel Benítez, se encuentra impulsando denuncias penales por lesión de confianza, producción de documentos no auténticos, estafa y asociación criminal.
Desde la estricta óptica legal penal, el delito principal de Lesión de Confianza, tipificado en el artículo 192 del Código Penal Paraguayo, prevé penas que pueden alcanzar hasta 10 años de cárcel en casos especialmente graves, es decir, cuando el accionar amenaza la base económica o la subsistencia de un gran número de personas, como ocurre en este caso.
Pero el resarcimiento no terminaría en la persecución penal. En el ámbito patrimonial y civil, la Ley 2157/03 (Carta Orgánica del INCOOP) es tajante: los integrantes del Consejo Directivo y los gerentes asumen una responsabilidad civil que subsiste hasta cinco años posteriores a la terminación de sus respectivos mandatos. Esto significa que los responsables de la quiebra no podrán ampararse en el velo corporativo de la institución; sus bienes personales, cuentas bancarias, propiedades inmuebles y vehículos podrán ser objeto de demandas, embargos y liquidación judicial.
Para los 3.500 estafados, esta persecución del patrimonio personal de los culpables parece ser el único camino viable para intentar recuperar, al menos en parte, el dinero forjado con el sudor de su trabajo y el futuro económico que les fue arrebatado desde los propios despachos de su cooperativa.
Sé el primero en comentar.